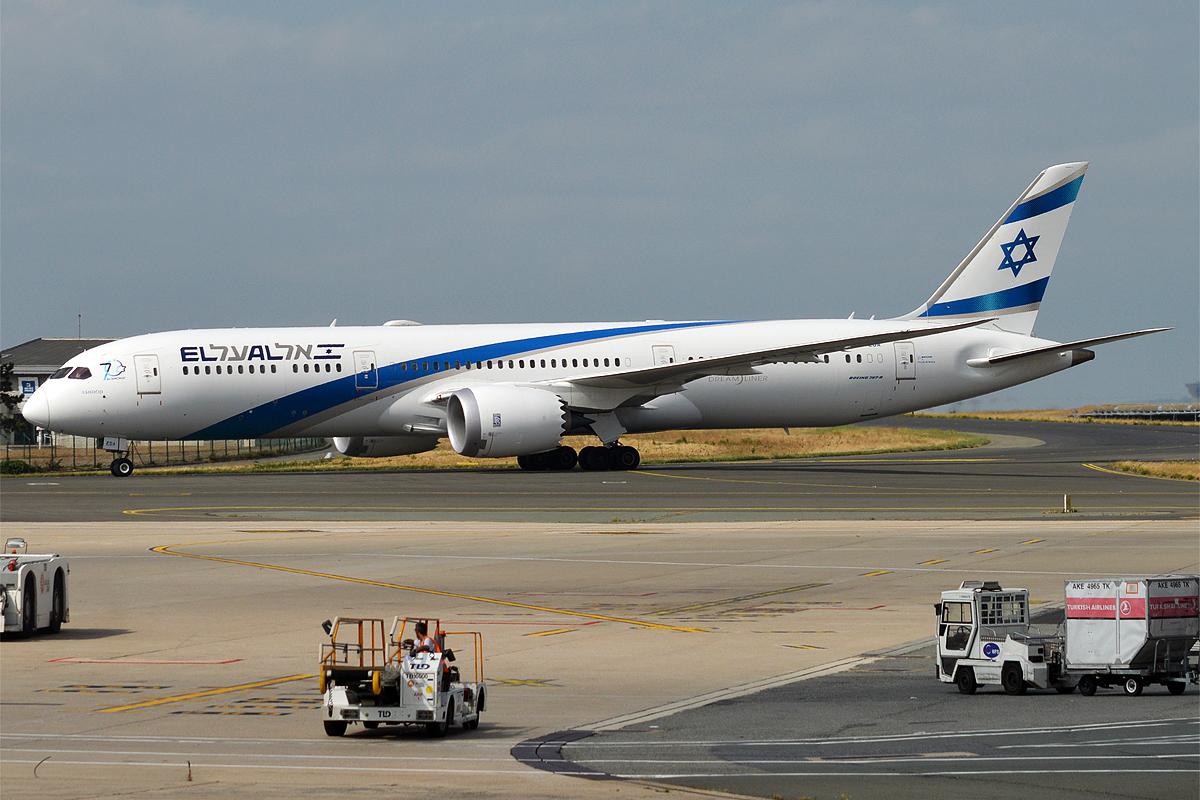
חברת התעופה אל על פרסמה ביום חמישי (5 בנובמבר) את הדוחות לרבעון השלישי של 2026, יולי עד ספטמבר. ההכנסות הגיעו ל-1.269 מיליארד דולר, הסכום הרבעוני הגבוה בתולדות החברה. זה גידול של כ-18% לעומת הרבעון המקביל אשתקד. מנגד, הרווח הנקי ירד בכ-14%, ל-174.8 מיליון דולר.
במקביל הודיעה החברה על דיבידנד של כ-367 מיליון ש"ח, השני השנה, ונכנסה למדד הדגל ת"א 35.
הדוח במספרים
| נתון (מיליוני דולר) | רבעון 3, 2026 | רבעון 3, 2025 | שינוי |
|---|---|---|---|
| הכנסות | 1,268.9 | 1,074.0 | +18.2% |
| EBITDAR (רווח תפעולי תזרימי) | 367.3 | 356.8 | +2.9% |
| רווח תפעולי | 243.6 | 260.7 | -6.6% |
| רווח נקי | 174.8 | 202.6 | -13.7% |
| שיעור רווח נקי מההכנסות | 13.8% | 18.9% | -5.1 נקודות |
מקור: דוחות החברה, כפי שפורסמו באתרי החדשות הכלכליות.
למה הרווח ירד למרות השיא בהכנסות?
- דלק: ההוצאה על דלק סילוני הגיעה ל-287 מיליון דולר, לעומת 170 מיליון ברבעון המקביל. זו עלייה של כ-69%. מחיר הדלק הסילוני עצמו עלה בכמעט 70%, על רקע המלחמה מול איראן והמתיחות במצר הורמוז.
- שכר: הוצאות השכר עלו בכ-12.8%. כמחצית מהעלייה נובעת מהתחזקות השקל, משום שאל על מדווחת בדולרים ומשלמת לעובדים בשקלים.
- הוצאות חד-פעמיות: שערוך שלילי של אופציה הקשורה לחברת האשראי כאל, והפסדי מטבע על נכסים פיננסיים בשקלים.
בסך הכול עלו ההוצאות התפעוליות בכ-26%, והגיעו לכ-80.8% מההכנסות, לעומת 75.7% אשתקד.
הביקוש ממשיך להיות חזק
שיעור התפוסה במטוסי החברה נשאר גבוה, כ-95%, אף שהיצע המושבים גדל בכ-9%. צבר ההזמנות לטיסות עתידיות הגיע לשיא של כ-1.1 מיליארד דולר, עלייה של 16%. לפי הדיווחים, הביקוש קיבל דחיפה נוספת אחרי שפליי דובאי השעתה את טיסותיה לישראל בעקבות אירוע בסוף ספטמבר.
המנכ"ל, לוי הלוי, אמר שהחברה מזהה המשך ביקושים מוגברים, וציין שהתוצאות התפעוליות עקפו את התחזיות שהציגה.
התחרות מתגברת
למרות הצמיחה, נתח השוק של אל על בנתב"ג ירד. החברות הזרות חוזרות לישראל, והשוק כולו צמח בכ-23%, הרבה יותר מאל על.
| חברה (נתב"ג, רבעון 3) | נוסעים (אלפים) | נתח שוק | שינוי במספר הנוסעים |
|---|---|---|---|
| אל על וסאנדור | 2,311 | 32.0% | +9.7% |
| ישראייר | 928 | 12.8% | +15.0% |
| ארקיע | 839 | 11.6% | +22.5% |
| וויז אייר | 557 | 7.7% | +257.6% |
| בלו בירד | 544 | 7.5% | +40.5% |
נתח השוק של אל על ירד מ-35.9% ל-32%, ונתח החברות הזרות עלה מ-32.9% ל-39.6%. בקווים לצפון אמריקה אל על עדיין שולטת, עם כ-82% מהשוק.
דיבידנד שני השנה
| פרט | נתון |
|---|---|
| סכום למניה | 62 אגורות (לפני מס) |
| סך החלוקה | כ-367 מיליון ש"ח (כ-116 מיליון דולר) |
| היום הקובע | 12 בנובמבר 2026 |
| מועד התשלום | 19 בנובמבר 2026 |
בינואר חילקה החברה כ-323 מיליון ש"ח. זה היה הדיבידנד הראשון של אל על מאז 2017. היכולת לחלק נשענת על מאזן חזק: נכון לסוף ספטמבר, יתרות הנזילות של החברה גבוהות מהחוב שלה בכ-910 מיליון דולר. בסוף 2023 החוב נטו עמד על כ-1.4 מיליארד דולר.
תשעת החודשים: התמונה פחות ורודה
בתשעת החודשים הראשונים של 2026 עלו ההכנסות ב-7.4%, ל-2.82 מיליארד דולר. אבל הרווח הנקי ירד ב-34%, ל-240 מיליון דולר, ומספר הנוסעים המשלמים ירד בכ-4.6%. לפי החברה, המבצע מול איראן בתחילת השנה פגע בתוצאות בכ-145 מיליון דולר.
מה זה אומר לנוסעים?
- יותר טיסות: לרבעון הרביעי החברה צופה גידול של 10% עד 14% בהיצע המושבים. בין השאר נפתחים קווים לבואנוס איירס ולסן פרנסיסקו.
- מחירים: החברה צופה שמחיר הדלק ימשיך לעלות, וזה עלול לבוא לידי ביטוי במחירי הכרטיסים. מנגד, החזרה של חברות זרות מגבירה את התחרות.
- תמחור בזמן המלחמה: רשות התחרות שוקלת להטיל על אל על קנס של 121 מיליון ש"ח בגלל המחירים שגבתה בתקופת המלחמה. ההחלטה כפופה לשימוע. נגד החברה מתנהלות גם בקשות לתביעות ייצוגיות בנושא.
- שוק מקומי מתכווץ: ישראייר מנהלת מגעים לרכישת ארקיע. אם העסקה תצא לפועל, מספר חברות התעופה הישראליות יקטן.
המידע בכתבה הוא כללי ואינו המלצה לקנות או למכור מניות.