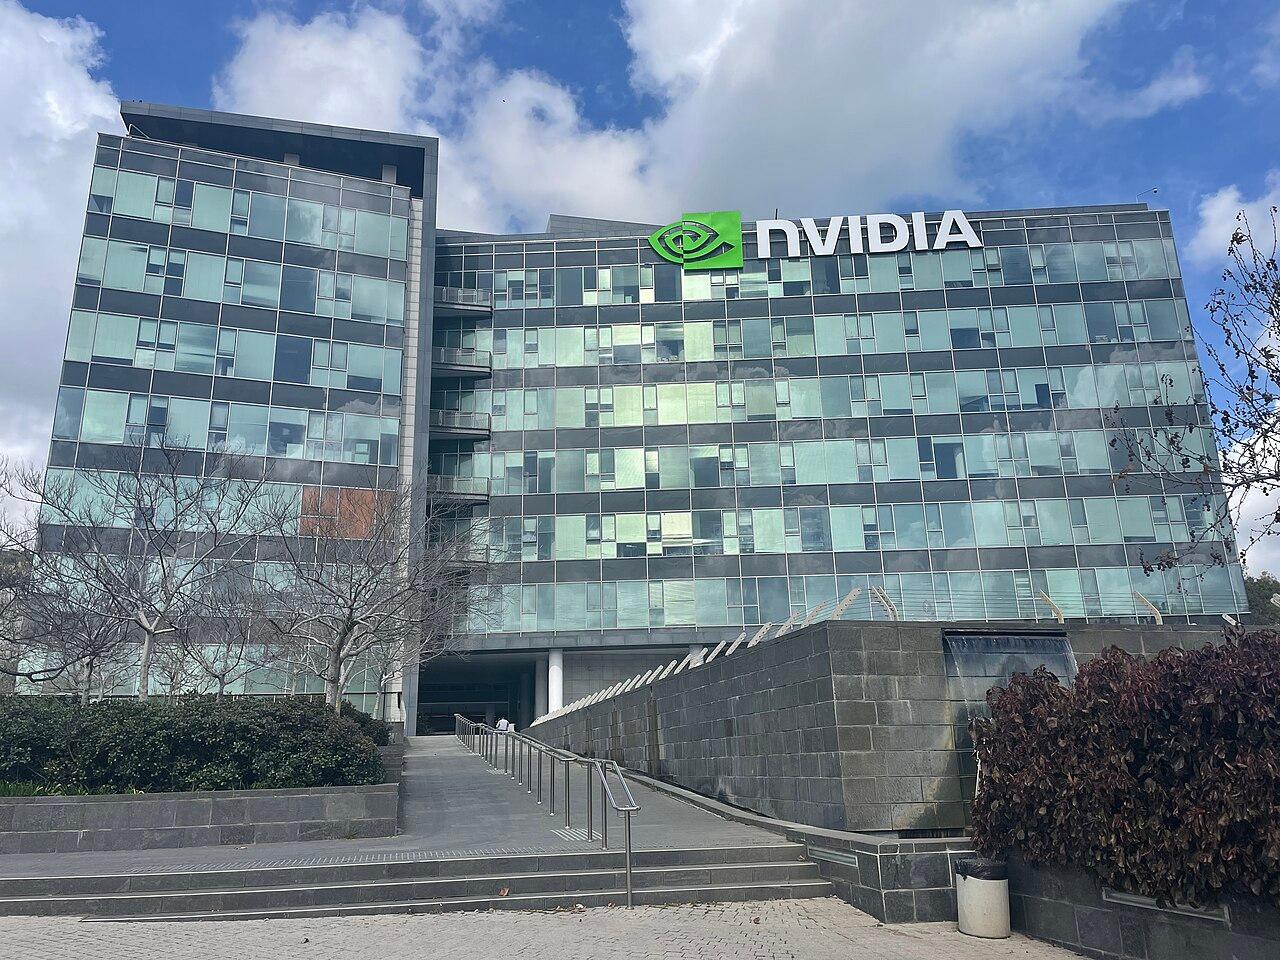
ביום חמישי התפטר ג'נסן הואנג מתפקיד מנכ"ל אנבידיה, אחרי 33 שנה בראש החברה שייסד. בוול סטריט עסקו בשאלה מי יחליף אותו ומה יקרה למניה. בישראל השאלה אחרת, ובמובן מסוים גדולה יותר: מה קורה למשק שחלק ניכר מהצמיחה, מהיצוא ומהכנסות המסים שלו נשען על חברה אחת, שההחלטות בה מתקבלות בסנטה קלרה?
את פרטי ההתפטרות ומינוי קולט קרס למנכ"לית זמנית סיקרנו אתמול. הכתבה הזאת עוסקת במה שנשאר אחרי הכותרות: המספרים של אנבידיה בישראל, והשאלה כמה מהם תלויים באדם אחד.
איך חברה אמריקאית הפכה למנוע של המשק הישראלי
הסיפור מתחיל ביקנעם. ב-2019 הודיעה אנבידיה על רכישת מלאנוקס, יצרנית ציוד התקשורת למרכזי נתונים, תמורת כ-7 מיליארד דולר, והעסקה הושלמה ב-2020. באותם ימים זו נראתה עסקה יקרה. בדיעבד היא התבררה כאחת המוצלחות בתולדות ענף השבבים: כדי לאמן מודלים של בינה מלאכותית לא מספיק מעבד גרפי חזק, צריך גם לחבר עשרות אלפי מעבדים כאלה זה לזה במהירות, וזה בדיוק מה שמלאנוקס ידעה לעשות.
לפי ניתוח שפורסם ב"כלכליסט", ההכנסות הרבעוניות מהמוצרים האלה יותר מהוכפלו במהלך 2025, וחלקם בהכנסות אנבידיה עלה לכ-18%. מספר העובדים בישראל גדל מאז הרכישה ביותר מפי 2.5, אל מעל 5,000, ויש דיווחים שמדברים על כ-6,000. בדצמבר האחרון הודיעה החברה שבחרה בקריית טבעון כאתר לקמפוס חדש: 90 דונם, כ-160 אלף מ"ר בנויים, מקום לכ-10,000 עובדים, תחילת עבודות ב-2027 ואכלוס ראשון ב-2031.
למה הצמיחה של ישראל נראית טוב יותר ממה שהיא
כאן נכנס מונח יבש שהפך בשנה האחרונה לחשוב מאוד: "ייצור בחו"ל". השבבים וציוד התקשורת של אנבידיה מיוצרים פיזית בטייוואן ובמדינות אחרות, אבל חלק מהקניין הרוחני רשום בישראל. לכן המכירות האלה נרשמות, לפי כללי החשבונאות הלאומית, כיצוא ישראלי וכתוצר ישראלי, גם אם אף מכולה לא עברה בנמל אשדוד.
התוצאה היא נתוני צמיחה שקשה לפרש. בנק ישראל התחיל לפרסם את התחזית שלו בשתי גרסאות: 5.6% צמיחה ב-2026 לפי ההגדרה הרגילה, ו-3.4% בלבד בניכוי ייצור בחו"ל. הפער, יותר משתי נקודות אחוז, מיוחס בעיקרו לאנבידיה. על התופעה הזאת כתבנו כש-S&P העלתה את תחזית הצמיחה של ישראל, תחת הכותרת "אפקט אירלנד": ב-2015 דיווחה אירלנד על צמיחה של 26% בשנה אחת, אחרי שתאגידים רב-לאומיים העבירו אליה נכסים, והכלכלנים נאלצו להמציא מדד חדש כדי להבין מה קורה במשק האמיתי.
החלק שאינו רק חשבונאי הוא המס. מס חברות של כ-1.3 מיליארד דולר בשנה הוא כסף אמיתי שנכנס לקופת המדינה, והוא אחד ההסברים לכך שהגירעון ירד השנה מהר מהתחזיות. מי שבונה תקציב על ההכנסות האלה, בונה אותו על הרווחים של חברה אחת.
מה באמת בסיכון, ומה פחות
יש גם צד שני. הואנג אמר בעבר ש"הלב והנשמה" של מעבד הבלאקוול פותחו בישראל, ואת זה שום החלפת מנכ"ל לא משנה. מהנדסים שמכירים את ארכיטקטורת התקשורת של החברה אי אפשר להעביר בהחלטת דירקטוריון למדינה אחרת, ודאי לא בתוך שנה או שנתיים. התלות היא הדדית: ישראל תלויה באנבידיה, אבל גם אנבידיה תלויה ביקנעם.
הלקח הפיני: מה קרה למדינה שנשענה על נוקיה
כדי להבין איך נראית תלות כזאת כשהיא משתבשת, כדאי להיזכר בפינלנד. בשיאה, סביב שנת 2000, נוקיה לבדה ייצרה כ-4% מהתוצר של פינלנד והייתה אחראית לכחמישית מהיצוא שלה. לפי מכון המחקר הכלכלי הפיני ETLA, כרבע מהצמיחה של המדינה בעשור שעד 2007 הגיע מחברה אחת. שרי אוצר בהלסינקי בנו תקציבים על מס החברות שלה.
ואז, ב-2007, הוצג האייפון. בתוך שש שנים נוקיה איבדה את שוק הטלפונים, פיטרה אלפי עובדים בפינלנד, וב-2013 מכרה את חטיבת המכשירים למיקרוסופט. המשק הפיני נכנס לשנים של צמיחה אפסית ומיתון, והכנסות המסים מהחברה כמעט נעלמו. הנפילה לא הייתה תוצאה של שערורייה, אלא של מוצר מתחרה. אבל התוצאה למדינה הייתה זהה.
לסיפור הפיני יש גם חצי שני, מעודד יותר. אלפי המהנדסים שיצאו מנוקיה הקימו חברות חדשות, ותעשיית המשחקים והסטארטאפים בהלסינקי צמחה במידה רבה מתוך ההריסות. הידע נשאר במדינה גם כשהחברה נחלשה.
זה כבר קרה כאן פעם: אינטל
ישראל מכירה את המצב הזה. במשך שלושה עשורים הייתה אינטל המעסיקה הפרטית הגדולה במשק ויצואנית הענק שלו, ומפעל קריית גת הופיע בכל מצגת של משרד האוצר. כשאינטל נקלעה לקשיים בשנים האחרונות, ההשפעה הגיעה גם לכאן: ב-2024 דווח שהחברה עצרה את הרחבת המפעל, זמן קצר אחרי שהוכרזה השקעה של 25 מיליארד דולר, ובהמשך הגיעו גם סבבי פיטורים.
אנבידיה תפסה את מקומה של אינטל בנתונים, ובעוצמה גדולה יותר. מה שלא השתנה הוא המבנה: חלק גדול מהיצוא ומהמס של ענף ההייטק מרוכז במספר קטן מאוד של מרכזי פיתוח של חברות זרות.
מה לבדוק בשבועות הקרובים
- יום שלישי, 17.11: אנבידיה מפרסמת דוחות לרבעון השלישי, הראשונים בלי הואנג. כדאי לשים לב להכנסות מתחום התקשורת, שהוא המדד הקרוב ביותר לפעילות הישראלית.
- מינוי מנכ"ל קבוע: הדירקטוריון בוחן מועמדים מבפנים ומבחוץ. מועמד פנימי פירושו בדרך כלל המשכיות בתוכניות ההשקעה.
- הודעות על קריית טבעון: כל עדכון בלוחות הזמנים של הקמפוס יהיה הסימן הברור ביותר לכוונות ההנהלה החדשה.
- נתוני גביית המסים: האוצר מפרסם אותם מדי חודש. ירידה חדה במס החברות מענף ההייטק תורגש שם ראשונה.
- החלטת הריבית של בנק ישראל ב-23.11: בנק ישראל כבר מפריד בין הצמיחה עם אנבידיה ובלעדיה. מעניין יהיה לראות אם ואיך הוא מתייחס לסיכון.
השורה התחתונה מורכבת יותר מהכותרות. אין כרגע שום הודעה של אנבידיה על שינוי בפעילות בישראל, והנכס שבגללו היא כאן לא הלך לשום מקום. אבל השבוע האחרון הזכיר שמשק שנתוני הצמיחה והמס שלו תלויים בחברה אחת חשוף גם לאירועים שאין להם שום קשר אליו, כולל כאלה שמתחילים בחייו הפרטיים של אדם אחד בקליפורניה.
המידע בכתבה הוא כללי ואינו ייעוץ השקעות.