כיל, אחת החברות הגדולות בישראל ויצרנית מינרלים מהמובילות בעולם, פרסמה ביום שלישי את תוצאות הרבעון השלישי של 2026. הכותרת שבחרה ההנהלה – צמיחה במכירות, ברווח הנקי וב-EBITDA – נכונה. אבל מאחוריה מסתתרת חברה שמתמרנת בין מחירי חומרי גלם בשיא, עלויות הובלה גבוהות בגלל המלחמה במפרץ ותנודות במטבע.
המכירות עלו ב-3% ל-1.91 מיליארד דולר, לעומת 1.85 מיליארד ברבעון המקביל. הרווח הנקי המיוחס לבעלי המניות עלה ל-120 מיליון דולר (115 מיליון אשתקד), והרווח הנקי המתואם עלה ב-2% ל-126 מיליון דולר. ה-EBITDA המתואם עלה ב-1% ל-402 מיליון דולר, ושיעור הרווח הגולמי עלה ל-32.9% – הגבוה מאז הרבעון הרביעי של 2024. עם זאת, הרווח התפעולי ירד ל-225 מיליון דולר מ-230 מיליון, ושיעור הרווח התפעולי נשחק ל-11.8% מ-12.4%.
ארבעה מגזרים, שני כיוונים
| מגזר | מכירות (מיליון $) | EBITDA (מיליון $) | מגמה |
|---|---|---|---|
| מוצרים תעשייתיים (ברום) | 347 (מ-295) | 100 (מ-67) | זינוק במחירים ובכמויות |
| אשלג | 469 (מ-453) | 157 (מ-169) | מכירות עולות, רווחיות יורדת |
| פתרונות פוספט | 589 (מ-605) | 118 (מ-134) | נפגע מחומרי גלם יקרים |
| פתרונות לחקלאות (Growing Solutions) | 538 (מ-561) | 44 (מ-50) | ירידה |
הכוכב של הרבעון הוא מגזר המוצרים התעשייתיים, שמבוסס בעיקר על ברום מים המלח – חומר שמשמש לעיכוב בעירה באלקטרוניקה, לתעשיית הנפט והגז ולתעשיות נוספות. מחירי הברום הגבוהים והכמויות שגדלו הקפיצו את ה-EBITDA של המגזר בכמעט 50%. באשלג המכירות עלו, ולפי ההנהלה מחירי האשלג הממוצעים עלו באוקטובר בעוד כ-2% לעומת סוף הרבעון.
הצד השני של המטבע הוא הפוספטים והפתרונות לחקלאות. מחירי חומרי הגלם – גופרית ואמוניה, בין היתר – הגיעו לשיא, בין השאר בגלל השיבושים בהובלה דרך המפרץ (על המצב במצר הורמוז). כיל העלתה מחירים ברוב האזורים, אבל לא הצליחה לקזז את כל העלייה. החברה השאירה את התחזית השנתית ללא שינוי, ומניית החברה בניו יורק ירדה ביום הדוחות בכ-2%.
הזווית ההיסטורית: מחלוץ ציוני לזיכיון שמסתיים
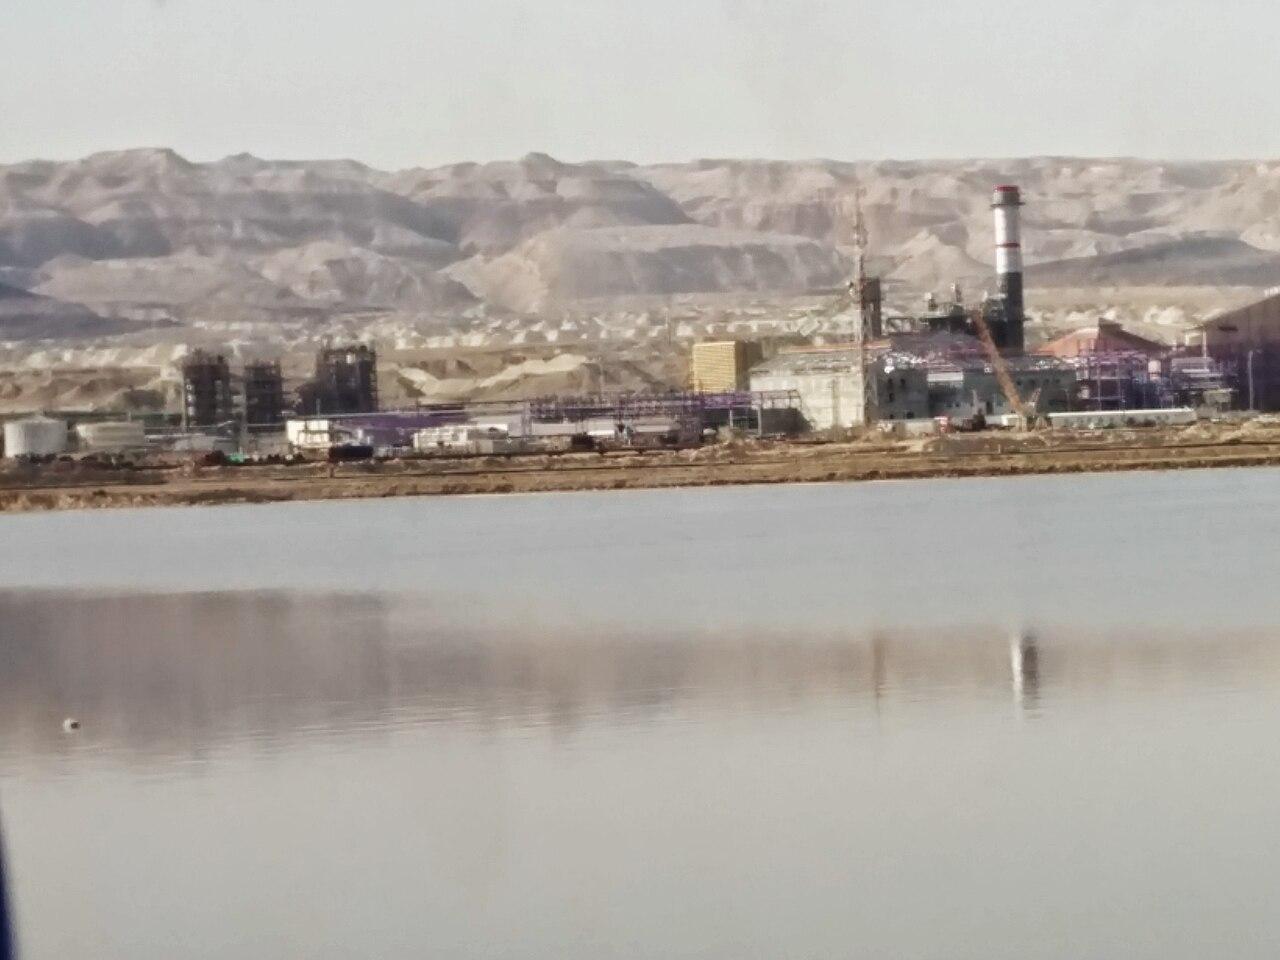
הסיפור של כיל מתחיל לפני כמעט מאה שנה. בסוף שנות העשרים קיבל המהנדס משה נובומייסקי זיכיון מהשלטון הבריטי להפקת מינרלים מים המלח, וב-1930 החלה לפעול "חברת האשלג הארץ-ישראלית". המפעל בצפון ים המלח נהרס במלחמת העצמאות, והפעילות עברה לסדום. אחרי קום המדינה הפכו מפעלי ים המלח לחברה ממשלתית, ובשנות התשעים הופרטה כיל, וכיום בעלת השליטה בה היא החברה לישראל.
הזיכיון הנוכחי, שניתן ב-1961, אמור להסתיים במרץ 2030. השאלה מה יקרה אחריו – מכרז חדש, הארכה בתנאים אחרים או מודל אחר – היא אחת ההכרעות הכלכליות הגדולות שמחכות לממשלה הבאה. היא נוגעת להכנסות המדינה מתמלוגים, לעתיד אלפי עובדים בדרום ולשווי של אחת החברות הגדולות בבורסה. הפער בין הנכסים הייחודיים של ים המלח לבין ההכרעה על בעלותם הוא ברקע של כל דוח רבעוני של כיל.
פרשנות: חברה טובה בסביבה קשה
היתרון של כיל הוא הפיזור: כשמגזר אחד סובל, אחר מפצה. ברבעון הזה הברום עשה את העבודה. אבל התמונה הכוללת היא של צמיחה זעירה: 1%–3% בשורות המרכזיות, וירידה ברווח התפעולי. עבור משקיעים, השאלות הן אם מחירי חומרי הגלם יירדו אם וכאשר המצר ייפתח, ואם מחירי האשלג ימשיכו לעלות. ההנהלה רמזה שירידה במחירי חומרי הגלם צפויה להיטיב עם המרווחים החל מהרבעון הראשון של 2027.
יש גם גורם מקומי: התחזקות או היחלשות השקל משפיעה על עלויות השכר והתפעול בישראל, כשההכנסות בדולרים. המנכ"ל אלעד אהרונסון ציין במפורש את השפעת שערי החליפין.
המידע בכתבה הוא כללי ואינו ייעוץ השקעות.