היום ב-15:30 שעון ישראל (08:30 בניו יורק) תפרסם הלשכה האמריקאית לסטטיסטיקה של העבודה את מדד המחירים לצרכן לחודש אוקטובר. בשנה רגילה זה היה עוד נתון חודשי. השנה, זה אולי הנתון החשוב ביותר עד סוף השנה.
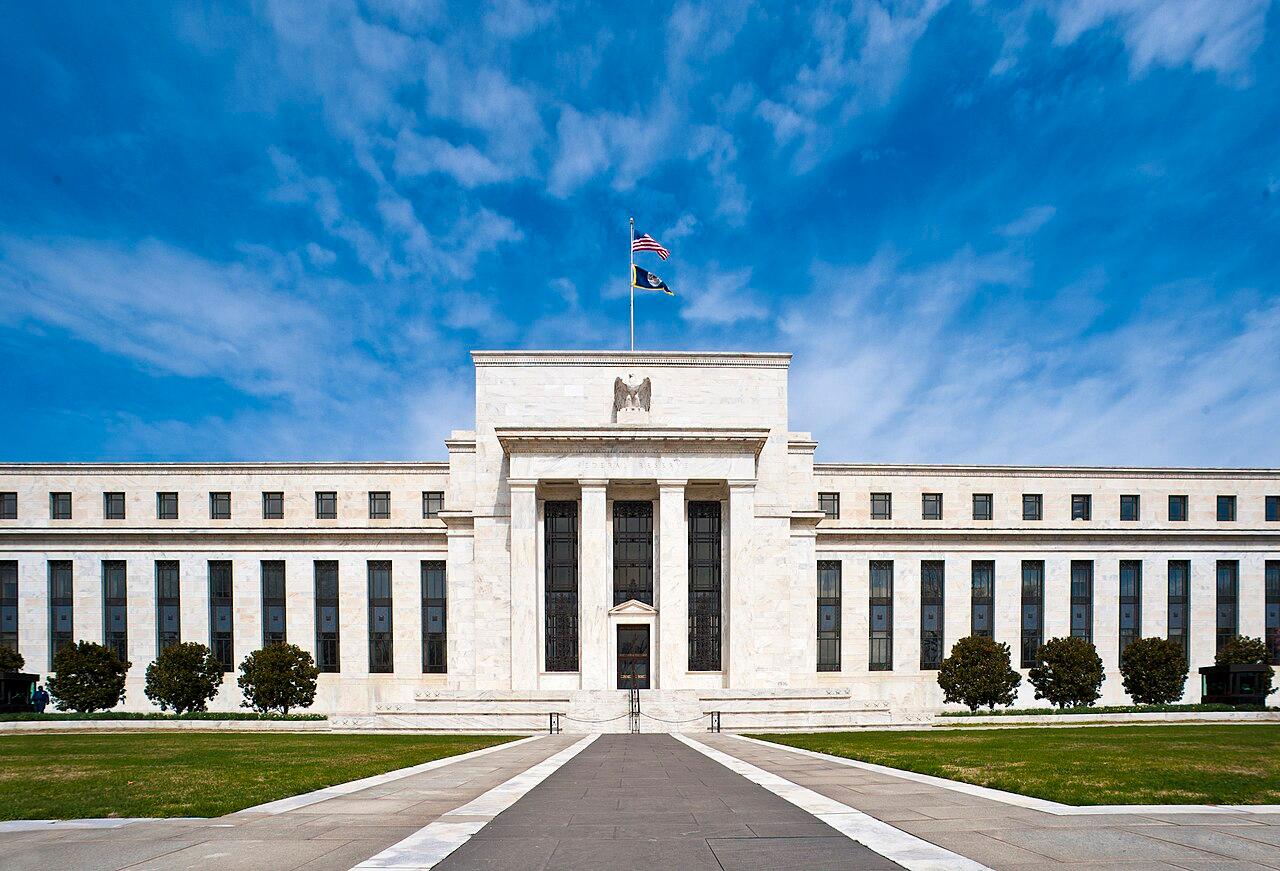
הסיבה פשוטה: ישיבת הפד האחרונה של 2026 תתקיים ב-8–9 בדצמבר, ומדד נובמבר יתפרסם רק ב-10 בדצמבר, יום אחרי ההחלטה. כלומר, המדד של היום הוא נתון האינפלציה האחרון שחברי הוועדה יראו לפני שיחליטו אם להעלות את הריבית.
מה מצפים לראות
לפי קונצנזוס FactSet, הכלכלנים צופים עלייה חודשית של כ-0.24% במדד הכללי – פחות מחצי מהקפיצה של 0.6% בספטמבר, שנבעה בעיקר ממחירי הדלק. בספטמבר עמד קצב האינפלציה השנתי על 3.7%. במדד הליבה, שאינו כולל מזון ואנרגיה, התחזיות עומדות על עלייה של כ-0.2%. יש גם תחזיות פסימיות יותר: חלק מהבנקים צופים 0.4% במדד הכללי ו-0.3% בליבה.
הסתייגות חשובה: בגלל פערים באיסוף הנתונים שנוצרו בהשבתת הממשל ב-2025, לרכיבים רבים לא יהיה השנה קצב שנתי רשמי לאוקטובר. לכן, כשתקראו כותרות על "האינפלציה השנתית", כדאי לבדוק על מה בדיוק מדובר.
למה הפד שוקל העלאה, לא הורדה
הריבית בארה"ב עומדת כעת על 3.75%–4.00%. רוב השנה דיברו בשווקים על הורדות ריבית, אבל מחירי האנרגיה שזינקו במלחמה עם איראן, יחד עם אינפלציה עיקשת בשירותים, הפכו את התמונה. כיום השווקים מתמחרים סיכוי של שניים לשלושה עד 75% להעלאת ריבית בדצמבר. כלכלנים מעריכים שגם מדד רך מהצפוי לא בהכרח ימנע את ההעלאה.
שלושה תרחישים
| התרחיש | מה יקרה במדד | תגובה צפויה בשווקים |
|---|---|---|
| רך מהצפוי | ליבה של 0.1%–0.2% | ירידה בתשואות האג"ח, היחלשות הדולר, עליות במניות הטכנולוגיה. הסיכוי להעלאה בדצמבר יורד. |
| כצפוי | ליבה של כ-0.2%–0.3% | תגובה מתונה. השוק נשאר עם הערכה של העלאה בדצמבר, והמבט עובר לנתוני התעסוקה ב-4 בדצמבר. |
| חם מהצפוי | ליבה של 0.4% ומעלה | קפיצה בתשואות, דולר חזק, ירידות במניות. ייתכן שיתחילו לתמחר העלאה חדה יותר או יותר מהעלאה אחת. |
ולמה זה חשוב בישראל
- השקל. השקל נחלש לאחרונה לשפל של שבעה חודשים מול הדולר. מדד חם בארה"ב, שיחזק את הדולר, עלול להוסיף לחץ. מה עובר על השקל.
- בנק ישראל. כשהריבית בארה"ב עולה ופער הריביות מתרחב, קשה יותר לבנק ישראל להוריד ריבית בלי להחליש את השקל. כל עיכוב בהורדת הריבית בישראל משפיע ישירות על ריבית הפריים – ועל ההחזר החודשי במשכנתא ובהלוואות.
- החיסכון שלכם. חלק גדול מתיקי הפנסיה וקרנות ההשתלמות מושקע באג"ח ובמניות בארה"ב. תנודה חדה בתשואות האמריקאיות מורגשת בתשואה החודשית של החיסכון.
- מחירי היבוא. דולר חזק מייקר מוצרים מיובאים – מאלקטרוניקה ועד מזון – ומזין את האינפלציה בישראל.
המידע בכתבה הוא כללי ואינו ייעוץ השקעות.